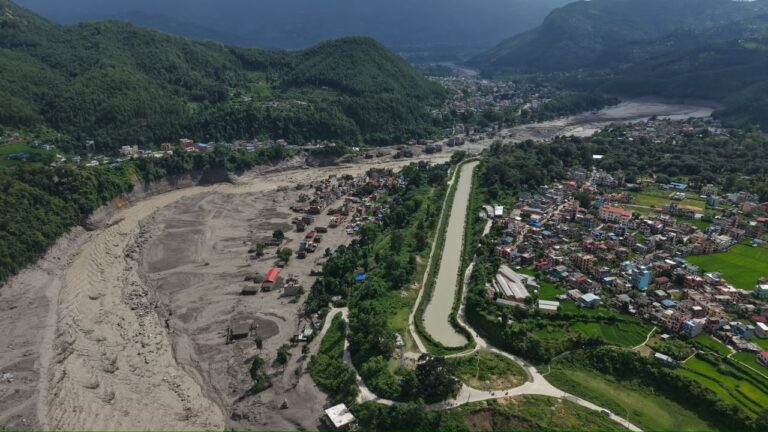
काठमाडौं । भदौ १० गते भोटेकोशी–त्रिशूली नदी प्रणालीमा आएको विनाशकारी बाढीले रसुवा, नुवाकोटलगायतका नदी किनारका बस्तीमा ठूलो क्षति पुर्यायो। बाढीले घर, व्यवसाय र पूर्वाधार बगाएपछि धेरै परिवार अहिले पुनःस्थापना र जीविकोपार्जनको चिन्तामा छन्। त्यससँगै बाढीअघि लिएको बैंक तथा वित्तीय संस्थाको ऋण कसरी तिर्ने भन्ने समस्या पनि उनीहरूका लागि थपिएको छ।
बाढीबाट प्रभावित क्षेत्रमा बैंक तथा वित्तीय संस्थाले घर, जग्गा र साना व्यवसाय धितोमा करिब २ अर्ब ४२ करोड ८० लाख रुपैयाँ ऋण प्रवाह गरेको प्रारम्भिक तथ्यांक छ। यसमा जलविद्युत् आयोजनालाई दिइएको सहवित्तीयकरण कर्जा भने समावेश छैन।
बाढीले बैंकिङ पूर्वाधारमा समेत ठूलो क्षति पुर्याएको छ। नेपाल बैंकर्स संघका अनुसार प्रभावित क्षेत्रमा सञ्चालनमा रहेका १६ शाखामध्ये १५ वटा पूर्ण रूपमा क्षतिग्रस्त भएका थिए। ती शाखाका करिब ७८ हजार २०४ निक्षेपकर्ता थिए।
यस्तो अवस्थामा प्रभावित ऋणीलाई तत्काल राहत दिनुपर्ने माग बढेको छ। सरकारले बाढी प्रभावित व्यवसायीका लागि कर्जा पुनर्संरचना तथा पुनर्तालिकीकरण, साँवा–ब्याज भुक्तानीको म्याद थप र सहुलियतपूर्ण कर्जालगायतका उपाय अघि सारेको छ। प्रभावित ऋणीका लागि एकपटक कर्जा पुनर्संरचना वा पुनर्तालिकीकरण तथा साँवा र ब्याज भुक्तानीको म्याद सार्ने व्यवस्था गरिएको छ।
त्यस्तै, बाढी प्रभावित सबै प्रकारका ऋणीका लागि एक वर्षसम्म बैंकको आधारदरमा ०.५ प्रतिशत बिन्दुको प्रिमियम वा विद्यमान प्रिमियममध्ये जुन कम हुन्छ, त्यही दर लागू गर्ने व्यवस्था गरिएको छ।
संसदीय उपसमितिले समेत प्रभावित व्यवसायीको बैंक कर्जाको किस्ता अवधि थप गर्न, थपिएको अवधिको ब्याज मिनाहा गर्न तथा आवासलगायत संरचना निर्माणका लागि सहुलियत दरमा कर्जा उपलब्ध गराउन सरकारलाई निर्देशन दिएको छ।
बाढीले बैंक तथा वित्तीय संस्थालाई पनि प्रत्यक्ष रूपमा प्रभावित गरेको छ। नेपाल बैंकर्स संघका अनुसार प्रभावित क्षेत्रमा बैंक शाखाको भौतिक संरचनामा मात्रै करिब ६० करोड रुपैयाँको क्षति भएको प्रारम्भिक अनुमान छ।
यसबीच सरकारले बाढी प्रभावित क्षेत्रको पुनर्स्थापना तथा पुनर्निर्माणलाई अघि बढाइरहेको छ। विकास साझेदारहरूले समेत पुनर्निर्माणका लागि अनुदान र सहुलियतपूर्ण ऋणमार्फत सहयोग गर्न तयार रहेको बताएका छन्।
अब मुख्य चुनौती भनेको घर, व्यवसाय र सम्पत्ति गुमाएका परिवारलाई पुनःस्थापित गर्नुका साथै उनीहरूको कर्जाको दायित्वलाई कसरी व्यवस्थापन गर्ने भन्ने हो। राहत र पुनर्निर्माणसँगै ऋणीको वास्तविक क्षति मूल्यांकन गरी कर्जा पुनर्संरचना, पुनर्तालिकीकरण तथा आवश्यक अन्य वित्तीय सहुलियत प्रभावकारी रूपमा कार्यान्वयन गर्नुपर्ने अवस्था देखिएको छ।